Passa al contenuto principale
RegistratiPortale riviste digitali (si apre in una nuova scheda)

Lazzari nuovo Chief Operating Officer di Cisalfa Group

Cisalfa Group, azienda italiana di vendita e distribuzione di abbigliamento, calzature e attrezzature per lo sport e il tempo libero, rafforza la propria struttura manageriale con l’ingresso di Nicola Lazzari nel ruolo di Chief Operating Officer. Lazzari riporterà direttamente al General Manager Boris Zanoletti e avrà il compito di guidare lo sviluppo e l’implementazione delle strategie operative del Gruppo nelle aree Logistic, Demand Planning, Construction & Import.

Con oltre 20 anni di esperienza nei settori Operations, Supply Chain, logistica internazionale e trasformazione organizzativa, Lazzari porta nel nuovo incarico un percorso maturato in contesti internazionali e in aziende caratterizzate da processi di crescita e trasformazione. La sua carriera è iniziata in Airbus, tra Regno Unito e Spagna, per poi proseguire in Accenture come Senior Consultant nell’ambito del Supply Chain Management. Nel 2012 è entrato in 3T Cycling, dove ha assunto ruoli di crescente responsabilità fino a diventare Direttore Generale dell’area EMEA. Nel 2018 è approdato in Legami, ricoprendo prima il ruolo di Chief Operating Officer e successivamente quello di Head of Logistics & Strategic Projects.

Nel nuovo ruolo in Cisalfa Group, Lazzari è chiamato a guidare l’evoluzione delle Operations, con particolare attenzione all’ottimizzazione dei flussi logistici e al coordinamento delle attività di demand planning e forecasting a livello internazionale. Tra le priorità rientrano anche l’innovazione e la digitalizzazione dei processi, con l’obiettivo di aumentare l’efficienza operativa e accompagnare il percorso di crescita e trasformazione del Gruppo.

“Siamo felici di dare il benvenuto a Lazzari nella nostra squadra. Nel corso della sua carriera ha maturato competenze ed esperienze di grande valore che saranno fondamentali per accompagnare il percorso di sviluppo del Gruppo. Siamo convinti che la sua visione, la sua capacità di innovare e il suo approccio concreto contribuiranno a rendere ancora più solidi ed efficaci i nostri processi operativi, supportando la crescita e la trasformazione di Cisalfa Group“, è il commento di Zanoletti.

“Entro a far parte di un’azienda solida, con una visione chiara, una forte cultura imprenditoriale e grandi ambizioni per il futuro. Il Gruppo ha costruito negli anni una posizione di leadership grazie alla capacità di innovare ed evolversi: sono convinto che, grazie alle competenze e l’energia delle sue persone, potremo continuare a rafforzare il percorso di crescita e trasformazione già avviato, creando valore duraturo per tutti gli stakeholder e consolidando ulteriormente il ruolo di Cisalfa Group nel panorama retail europeo”, ha aggiunto Lazzari.

L’articolo Lazzari nuovo Chief Operating Officer di Cisalfa Group proviene da Parole di Management.

Intelligenza collettiva: le ombre parlano (se le ascolti)

Cambiare un’organizzazione è molto più difficile di quanto si possa pensare a livello teorico. I dati dell’Osservatorio Assochange 2024 parlano di una realtà ancora lontana dalla piena maturità: solo il 18% delle organizzazioni raggiunge almeno l’80% degli obiettivi prefissati nei progetti di cambiamento, mentre appena una su due considera il Change Management una leva realmente strategica.

Eppure, tra i fattori che più incidono sul successo emerge proprio il coinvolgimento delle persone, indicato dal 48% del campione. Ma quanto delle conoscenze, delle esperienze e delle intuizioni presenti dentro un’organizzazione riesce davvero a entrare nei processi di cambiamento? Se il coinvolgimento delle persone è considerato decisivo, il passaggio successivo è capire come trasformare la molteplicità dei loro punti di vista in una forma di intelligenza condivisa e operabile.

Mappare le ombre dei grandi gruppi

Chi ci ha provato, sa che non basta far dialogare persone competenti per ottenere una lettura fedele della realtà. Anzi, spesso accade il contrario: più il gruppo di lavoro è eterogeneo, a livello di mansioni e gerarchia, più aumenta la distanza tra ciò che viene dichiarato e ciò che realmente accade nell’organizzazione. Da una parte, il timore del giudizio può frenare la possibilità di esprimere apertamente ciò che si vede e si vive; dall’altra, le intenzioni politiche e gli equilibri interni possono influenzare ciò che si sceglie di portare nella conversazione.

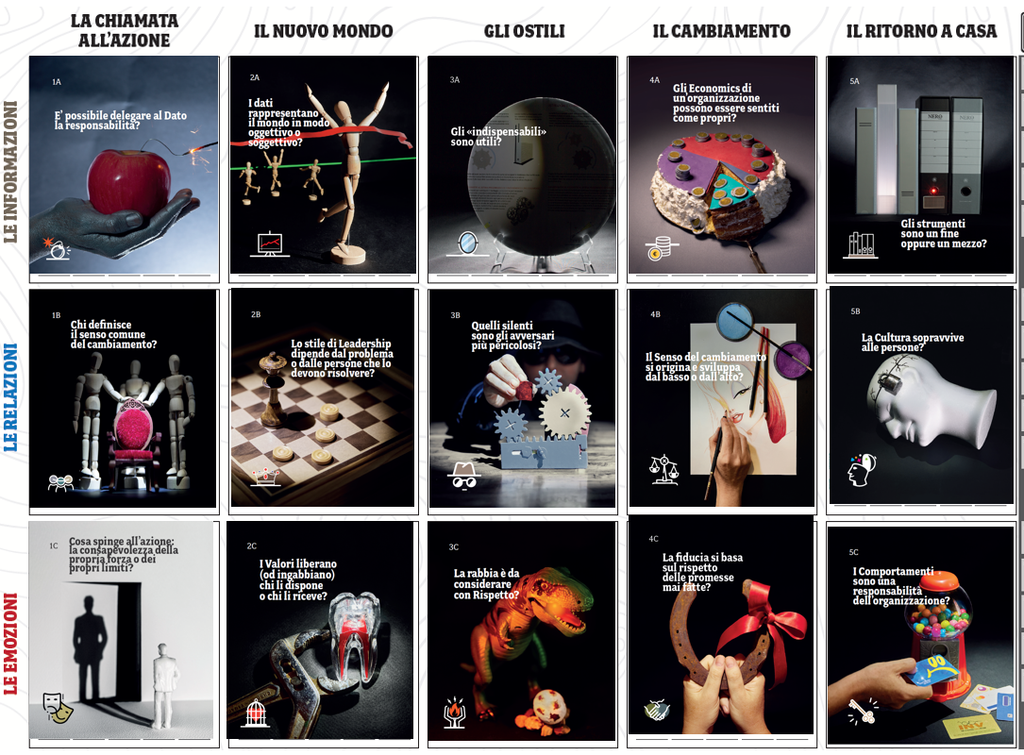
È in questo spazio che si colloca il lavoro di Your Change Canvas, un metodo che prova a spostare il focus dalla rappresentazione ‘pulita’ dei team alla loro complessità reale, inclusa quella che normalmente resta ai margini della conversazione. Lo fa ricorrendo a tecniche di storytelling e gamification, attraverso un linguaggio visuale interattivo, con l’aiuto del deck di carte simbolo Your Dark Side; lo scopo è raggiungere una dimensione comunicativa profonda capace di indirizzare davvero le azioni e generare cambiamenti.

“L’ombra è la dimensione che permette di includere in modo positivo e costruttivo anche ciò che tipicamente è ritenuto un problema. Infatti, mappare i bias non è lo scopo: è far sì che anche chi ne è soggetto, inconsapevolmente, possa partecipare a una conversazione nella quale anche i pensieri più ruvidi abbiano la possibilità di diventare valore” ha spiegato Alessandro Lotto, esperto di intelligenza collettiva e processi organizzativi, nonché creatore di Your Change Canvas.

L’ombra non è un errore da nascondere

Nel linguaggio del metodo, l’ombra non è un difetto del sistema, ma una sua forma di espressione. Ogni partecipante porta dentro di sé una porzione di lettura dell’organizzazione, inevitabilmente parziale. Questa parzialità non viene corretta, ma messa in relazione con quella degli altri.

“Anche un bias che ci rende ciechi su alcune aree ci permette di vedere molto bene ciò che illumina. Se mettiamo insieme punti di vista diversi, uno vede una cosa, un altro ne vede un’altra, e alla fine è l’insieme degli sguardi a illuminare il quadro generale”, ha proseguito Lotto. Chi osserva solo una parte del sistema, paradossalmente, contribuisce a rendere visibile proprio quella parte. Non esiste un osservatore completo, ma un insieme di osservazioni incomplete che, sommate, costruiscono un quadro più ampio.

Bias, linguaggi e dislivelli organizzativi

La metodologia si sviluppa attraverso passaggi semplici solo in apparenza. Un esempio è la scelta di immagini simbolo legate ai temi organizzativi. Ogni partecipante è chiamato a selezionare ciò che ritiene più rappresentativo. Poi interviene un secondo passaggio: la verifica dell’interpretazione attraverso il lato ombra della stessa immagine, che ha lo scopo di mettere in tensione il significato della carta stessa. In questo modo, si attiva una conversazione che procede per accumulo di significati. “Lo scopo è far sì che, nello stesso luogo, con due o tre dislivelli gerarchici, ciascuno ascolti l’altro in sospensione del giudizio. Non chiedo ‘Cosa non va?’; chiedo ‘Cosa vedi?’”, ha spiegato Alessandro Lotto.

Uno degli aspetti osservati durante le sessioni è la differenza di lettura tra livelli organizzativi. Le figure manageriali tendono a utilizzare linguaggi più astratti, di matrice intellettuale, spesso legati a valori, cultura, visione. Le figure operative invece leggono le situazioni in modo più diretto, concreto, talvolta più disfunzionale, ma anche più aderente all’esperienza quotidiana. Non si tratta di un conflitto, ma di una differenza di accesso all’informazione. In questo senso, i bias non vengono eliminati: vengono utilizzati come strumento di precisione. Ogni distorsione diventa un punto di messa a fuoco su una specifica area del sistema.

Lo stato di immersione

Un altro elemento ricorrente nelle sessioni è lo stato di coinvolgimento progressivo dei partecipanti. La combinazione tra visualizzazione, interazione e ascolto reciproco genera una forma di attenzione quasi ipnotica. Le persone non si limitano a rispondere, ma entrano dentro il processo.

“Questo tipo di confronto attiva i tre cervelli: neocorteccia, limbico e rettiliano. Di solito una domanda attiva un solo registro e porta a una risposta coerente con quel registro. Qui, invece, si è obbligati ad attivarli tutti e tre: è un meccanismo inusuale, che lascia emergere ciò che viene spontaneamente in mente. La visualizzazione crea una sorta di ipnosi e contribuisce a generare la sensazione di stare costruendo qualcosa insieme”, ha spiegato Lotto. In questo senso, l’intelligenza collettiva è nutrita dal processo stesso che si attiva mentre il gruppo lavora.

Dal dato al piano d’azione collettivo

La restituzione del lavoro avviene sotto forma di aggregazione. Una volta identificati i gap organizzativi, il sistema consente di generare una rappresentazione grafica del collettivo, trasformando l’ascolto in output strutturato. L’obiettivo è ridurre la distanza tra decisione manageriale e conoscenza pratica diffusa, valorizzando ciò che accade ai livelli più operativi.

“Più che comportamenti, rileviamo intenzioni e riflessioni: è questa l’intelligenza collettiva. Distinguiamo tra ‘luce’, cioè ciò che emerge come proposta, idea e possibilità di azione, e ‘ombra’, ovvero le criticità, le resistenze e gli aspetti meno espliciti che emergono dal pensiero delle persone. Possiamo poi organizzare i dati per categorie sociodemografiche oppure per ‘attori narrativi’, ovvero cluster portatori di intenzioni specifiche” ha spiegato Lotto.

Forse è proprio qui che si misura il valore dell’intelligenza collettiva: non nella capacità di pensare tutti allo stesso modo, ma in quella di mettere in relazione sguardi diversi senza doverli prima correggere o uniformare. Anche ciò che appare come un limite individuale può diventare, dentro una conversazione collettiva, una lente attraverso cui osservare un’organizzazione da un’angolazione che altrimenti rimarrebbe invisibile. L’ombra, in questo senso, non è ciò che il cambiamento deve eliminare, ma una parte del materiale con cui può essere costruito.

L’articolo Intelligenza collettiva: le ombre parlano (se le ascolti) proviene da Parole di Management.

Matteoni nuovo Global CMO di Tesisquare

Tesisquare, tra i principali provider di soluzioni tecnologiche per la Supply Chain, amplia il proprio management team con la nomina di Lorenzo Matteoni a Global Chief Marketing Officer. L’ingresso del nuovo manager accompagna la fase di crescita e di espansione internazionale intrapresa dal Gruppo sotto la guida dell’Amministratore Delegato Salvatore Paparelli, con l’obiettivo di consolidare il posizionamento dell’azienda e supportarne lo sviluppo sui mercati esteri.

Matteoni ha la responsabilità delle attività di marketing strategico e product marketing, con un focus particolare sull’interpretazione dei trend di mercato, sull’ascolto delle esigenze dei clienti e sull’evoluzione della proposta Tesisquare. Tra le sue priorità rientrano anche il rafforzamento del posizionamento dell’offerta e lo sviluppo delle strategie di go-to-market, in un’ottica di sempre maggiore integrazione tra marketing, prodotto e obiettivi di business.

Con oltre 25 anni di esperienza nel marketing, Matteoni ha costruito il proprio percorso professionale in contesti multinazionali e in comparti differenti, dalle Telecomunicazioni all’Automotive, fino alla tecnologia e ai servizi B2B. Nel corso della carriera ha lavorato anche all’interno del Gruppo Stellantis e, più recentemente, in Brother Italia, dove ha ricoperto l’incarico di Head of Marketing e ha preso parte al Marketing Steering Committee europeo del Gruppo. A completare il suo percorso formativo, un Executive Master in Sales Management conseguito presso la 24Ore Business School.

Per Paparelli l’arrivo di Matteoni rappresenta un ulteriore passo nel rafforzamento della strategia di crescita dell’azienda. “Il contesto internazionale richiede una Supply chain capace di evolvere molto rapidamente: conoscere in profondità il mercato e le esigenze dei clienti è fondamentale per orientare le nostre scelte. Per sostenere la nostra crescita sui mercati globali, dobbiamo quindi comprendere in modo sempre più puntuale l’evoluzione della domanda e tradurre le nostre competenze tecnologiche in un posizionamento chiaro e distintivo. L’esperienza di Matteoni nel marketing strategico e di prodotto èfondamentale per accelerare questo percorso.”

“Entrare in Tesisquare in un momento in cui l’azienda ha ambiziosi obiettivi di crescita è per me davvero stimolante: sono orgoglioso di contribuire personalmente al suo percorso di espansione internazionale. La mia priorità sarà valorizzare le competenze e le tecnologie di Tesisquare e interpretare il mercato e le esigenze dei clienti per rendere ancora più solida la nostra proposta di valore e sostenere lo sviluppo del business”, è il commento di Matteoni.

La nomina si colloca all’interno di un percorso di espansione che negli ultimi anni ha portato Tesisquare a rafforzare la propria presenza oltre i confini italiani. Nel 2025 il Gruppo ha registrato 65,2 milioni di euro di fatturato consolidato, con un incremento del 5,4% rispetto all’esercizio precedente. La componente internazionale rappresenta oggi il 40% del giro d’affari, mentre le attività dell’azienda si estendono a oltre 40 Paesi.

L’articolo Matteoni nuovo Global CMO di Tesisquare proviene da Parole di Management.

Innovazione, la tecnologia è nulla senza processo

L’innovazione è una questione di tecnologia o di processo? La risposta, oggi, sembra quasi scontata. Ma per lungo tempo non lo è stata. L’accesso sempre più facilitato, in termini di costi e di utilizzo, alla tecnologia ha illuso che bastasse dotarsi di soluzioni tecnologiche per innovare. Ora anche i più scettici si sono però convinti che, se la tecnologia è l’abilitatore del cambiamento, è necessaria la revisione dei processi perché il percorso di innovazione possa avere successo. Una famosa pubblicità lo ricordava già negli Anni 90: “La potenza è nulla senza controllo”.

Ruota intorno alla complementarietà di tecnologia e processi il messaggio di Italian Manufacturing Champions, l’evento promosso il 1 ottobre 2026 da sedApta-Elisa Industriq e Accenture e dedicato all’innovazione delle PMI manifatturiere. A ospitare l’iniziativa è stato il Milan Industry X Innovation Center for Engineering & Manufacturing (Mixic) di Assago, il polo che la multinazionale della consulenza ha dedicato allo sviluppo di soluzioni innovative di engineering e all’ottimizzazione dei processi di manufacturing.

In particolare il focus ha riguardato il passaggio dal dato alla decisione. Quante volte ci si confronta con un piano di produzione perfetto che dura pochi minuti? Sembra funzionare tutto, poi arriva un ordine urgente, un materiale non si trova, un lotto viene dichiarato male… È la realtà delle Operations delle Manifatture chiamate a risolvere la sfida di integrare tecnologie sempre più avanzate (dall’Intelligenza Artificiale agli Agenti AI) con la revisione dei processi.

La collaborazione tra i partner dell’innovazione

Ma quali sono le sfide delle Operations? A metterle in fila è stata Benedetta Cuttica, CEO di sedApta: l’incertezza sulle forniture; la variabilità della domanda; l’integrazione tra sistemi che non dialogano; la tempestività delle informazioni; le competenze per le nuove tecnologie. Sono questioni che toccano insieme gli ambiti di pianificazione ed esecuzione e richiedono un modello di dati e di processo integrato. Francesco Talarico, Head of Discrete Manufacturing Practice di Accenture, ha aggiunto il punto di vista di chi accompagna le aziende nella trasformazione: non basta implementare un sistema, occorre ricavare dalle tecnologie e dall’organizzazione il massimo potenziale per restare competitivi, è stata la sua riflessione.

Sul fronte delle tecnologie, la risposta di sedApta è la suite componibile che va dalla pianificazione della Supply chain allo shop floor. L’elemento distintivo, ha sottolineato Cuttica, è un unico modello dati: un fermo, uno scarto o un ritardo di approvvigionamento scatenano eventi che riallineano piani e sequenze lungo tutta la catena. Si aggiungono l’orchestrazione dei processi, un framework per configurare report e pagine senza sviluppare codice e l’AI incorporata nel sistema.

Così mentre Accenture guida la trasformazione, sedApta offre il prodotto. È questa la collaborazione che – come spiegato da Cuttica – consente anche di orientare la roadmap sulle esigenze dei clienti. I risultati? Dai casi cliente presentati emergono +15% di livello di servizio e puntualità, -20% di lead time produttivo, scorte e capitale circolante ridotti dal 10 al 25%, +20% di efficienza di fabbrica e -30% del tempo di decisione del planner.

Prendere decisioni su basi informative ampie

Tra le tecnologie più avanzate che rendono possibili questi risultati c’è l’Agentic AI, come raccontato da Sara Magnani, Solution Architect for Fashion Industry di sedApta. Gli agenti sono software con un obiettivo e in grado di scegliere in autonomia la modalità per raggiungerlo, entro però i limiti fissati dall’organizzazione su decisioni e dati. L’agente di sedApta si chiama Lumi VM ed è l’assistente che legge i dati di pianificazione ed esecuzione, segnala gli scostamenti e propone alternative con il motivo, senza scrivere nei sistemi.

A potenziare questo agente è ancora la collaborazione con Accenture: Lumi VM è programmato per dialogare (a breve) con Aria, l’agente sviluppato con la multinazionale della consulenza che estende il contesto sul quale agisce il primo Agente AI a ERP, magazzino, fornitori e dati commerciali. E così, ragionando con un esempio, un’azienda di componentistica dell’Automotive potrebbe gestire un ordine urgente che entra nella pianificazione già congelata in modo del tutto nuovo: a fronte dei tre scenari proposti da Lumi VM, sarà l’intervento di Aria che fa preferire quello più adatto. Lo scenario migliore, infatti, non per forza è quello che permette di ottimizzare le attività in tempi più ristretti, ma quello che tiene conto di una base informativa più ampia.

Nonostante le evidenze del potenziale delle nuove tecnologie, come ha evidenziato Filippo Torriani, AI Product Manager di sedApta, appena un quarto delle imprese ha progetti di AI attivi o in pilota in ambito Supply chain, il 47% sta ancora valutando e l’86% ritiene mature le soluzioni (dati dell’Osservatorio Supply Chain Planning del Politecnico di Milano). Il freno non è la tecnologia: per il 38% delle grandi imprese e il 43% delle PMI la prima barriera sono le competenze. Cinque le ragioni della fatica dell’adozione: il significato del dato; la ripetibilità delle risposte; la spiegabilità; la maturità organizzativa; i costi dei modelli di grandi dimensioni. La via indicata è verticalizzare i modelli così da rendere governabili i limiti. Secondo Torriani, il confronto non è fra AI e esseri umani, ma fra chi usa l’AI e chi non la usa.

Chi adotta l’AI ha un vantaggio competitivo

Sull’introduzione dell’AI nei sistemi decisionali, c’è già chi è un passo avanti. Durante l’evento sono stati raccontati cinque casi aziendali reali (le Champions Voices) che toccano vari aspetti: pianificazione, manutenzione degli asset critici, qualità di processo, OEE e conoscenza operativa. Lo schema è sempre lo stesso: il sistema registra, segnala e calcola; l’AI mette in relazione ciò che restava nell’esperienza di pochi (come la storia di una macchina e il piano di produzione, i difetti e i parametri di linea, le micro-fermate mai classificate, le correzioni che solo l’esperto sa fare). La decisione resta però al responsabile, che sceglie a fronte di uno scenario più chiaro.

Dal tessuto elastico che si deforma sul tavolo di taglio alla fresatrice che lavora metalli durissimi per Motorsport e Aerospazio, dove i segnali di rottura dell’utensile sono comparsi in frequenze non udibili, i casi delle Champions Voices hanno mostrato che il processo da solo non basta. È chiaro allora che i sistemi non sono tutti uguali: serve un’architettura integrata con una componente AI che trasformi il dato in informazione spendibile.

A fronte di queste eccellenze, tuttavia, ci sono le realtà ancora in fase di esplorazione. La grande maggioranza dei partecipanti all’iniziativa di sedApta-Elisa Industriq e Accenture ha ammesso di avere un ciclo di pianificazione frammentato in funzioni separate o con processi standardizzati su strumenti diversi; in fabbrica prevalgono processi poco digitalizzati o dati aggregati a livello settimanale, e la relazione con i fornitori passa soprattutto da email e telefono. Sul rapporto con l’AI il freno è duplice: manca il dato oppure manca il progetto per usarlo. Da dove potrebbero partire queste aziende per cambiare? La gran parte delle preferenze si è concentrata su pianificazione e conoscenza operativa.

C’è poi un ultimo aspetto che merita attenzione. Consulenti e sviluppatori di tecnologia convergono sulla necessità di creare in azienda una funzione per l’AI. È chiaro, infatti, che non si tratta esclusivamente di un tema di adozione, ma di governance, perché l’AI può aumentare il valore dei Kpi. La tecnologia c’è ed è già a disposizione. A fare la differenza sarà chi saprà dare un contesto ai propri dati e un perimetro alle deleghe degli agenti.

L’articolo Innovazione, la tecnologia è nulla senza processo proviene da Parole di Management.

L’economia italiana vista al contrario

Da trent’anni, l’Italia ha un problema economico che precede quasi tutti gli altri: fatica a guardarsi allo specchio. Ci raccontiamo storie rassicuranti. Siamo il Paese più bello del mondo, una superpotenza dell’export, la patria delle piccole imprese che tutti ci invidiano. Se cresciamo poco, è colpa della burocrazia, dell’evasione, delle tasse, dell’Europa, della mancanza di investimenti o dei salari troppo bassi. C’è sempre una spiegazione. E quasi sempre ci impedisce di capire i veri cambiamenti necessari. Il problema è che dietro queste mezze verità si nascondono proprio le nostre maggiori opportunità. Le bugie che ci raccontiamo non nascondono soltanto i problemi, nascondono le leve della crescita: eccone nove.

1. Siamo una superpotenza del turismo

Ma quanto valore riusciamo davvero a estrarne? L’Italia è uno dei Paesi più desiderati e visitati del mondo. Ma possedere una straordinaria ricchezza turistica non significa automaticamente riuscire a trasformarla in altrettanta ricchezza economica. La classifica che conta non è soltanto quella degli arrivi, ma quella delle entrate generate dai visitatori stranieri. Ed è qui che emerge un dato sorprendente per molti. Nel 2024 l’Italia, nonostante i suoi record turistici, era solamente quinta al mondo per entrate turistiche internazionali. Nel 2025 è stata raggiunta e superata persino dal Giappone: circa 64 miliardi di dollari di entrate da visitatori internazionali contro 61,4 miliardi dell’Italia, che ci ha fatto scendere al sesto posto. Davanti a noi ci sono Stati Uniti, Spagna, Regno Unito, Francia e ora, quindi, anche il Giappone. Ma il confronto più impressionante resta quello con la Spagna. Nel 2025 la Spagna ha incassato circa 114 miliardi di dollari dal turismo internazionale, contro i 61 miliardi dell’Italia: quasi il doppio. E la Francia ha raggiunto circa 84 miliardi.

Non stiamo dunque parlando di un Paese che deve scoprire il turismo. Stiamo parlando di uno dei Paesi turisticamente più forti del pianeta che non riesce a trasformare la propria attrattività in valore economico come i suoi concorrenti. E questa sarebbe una vera miniera di valore ‘a cielo aperto’. Non necessariamente più turisti, ma più valore per turista: permanenze più lunghe, maggiore spesa, offerta di fascia alta, servizi, esperienze, cultura meglio monetizzata, destinazioni meno congestionate e più diffuse sul territorio, maggiore destagionalizzazione. Il problema italiano non è attirare il mondo. Il mondo è già attirato dall’Italia. Il problema è quanto valore riusciamo a creare e trattenere quando il mondo arriva qui. E c’è un’ulteriore conseguenza che spesso dimentichiamo: la spesa dei turisti stranieri in Italia viene contabilizzata come esportazione di servizi. Migliorare la capacità di monetizzare il turismo significa quindi anche migliorare direttamente la nostra debole posizione nell’export mondiale di servizi.

2. Siamo una superpotenza dell’export

Vero. Ma solamente nelle merci. L’Italia sa esportare. E molto bene. Nel 2025, si conferma al quinto posto mondiale nell’export di merci. Ma quando passiamo ai servizi, il quadro cambia radicalmente: con circa 167 miliardi di dollari di esportazioni, l’Italia si colloca soltanto al 14° posto mondiale. Un dato che sembra quasi impossibile per un Paese come il nostro, soprattutto considerando che in questa classifica è già compreso il turismo internazionale: la spesa dei visitatori stranieri in Italia viene infatti contabilizzata come esportazione di servizi e nel 2025 la voce travel rappresenta addirittura circa il 39% di tutto il nostro export di servizi commerciali. Nonostante il contributo enorme del turismo, dunque, nei servizi restiamo soltanto quattordicesimi al mondo. Il confronto con le merci rende evidente la nostra anomalia: siamo ai vertici mondiali quando esportiamo macchinari, farmaci, alimentare, moda, arredamento e componentistica, ma perdiamo molte posizioni quando il valore assume la forma di software, dati, progettazione, consulenza, servizi finanziari e professionali, proprietà intellettuale e altri servizi avanzati. Considerando insieme merci e servizi, l’Italia può essere stimata attorno alla decima posizione mondiale. In sintesi, tre numeri raccontano bene la struttura del nostro export: circa 5ª nelle merci, circa 10ª nel totale merci più servizi, ma soltanto 14ª nei servizi, nonostante questi comprendano già il turismo.

Ed è proprio qui che si nasconde una grande leva di crescita. Non dobbiamo esportare meno prodotti. Dobbiamo esportare più valore attorno ai prodotti che già sappiamo vendere al mondo. Servizi insieme alle macchine, software, dati e manutenzione predittiva insieme agli impianti, progettazione insieme alla produzione, servizi digitali, piattaforme e relazione con il cliente insieme alla produzione. La prossima frontiera dell’export italiano non dovrebbe essere la sostituzione dei prodotti con i servizi, ma saper utilizzare la nostra straordinaria forza manifatturiera come piattaforma per sviluppare ed esportare molti più servizi ad alto valore aggiunto. Non meno Made in Italy, ma molto più valore intorno al Made in Italy.

3. Piccolo è bello

Può esserlo. Ma soltanto se piccolo non significa ‘essere soli’. Il 94% circa delle imprese italiane ha meno di dieci addetti (secondo il Ministero delle Imprese e del Made in Italy). Consideriamo questa struttura un grande valore della nostra economia, e lo è. Sicuramente non è un handicap: alcune delle eccellenze italiane sono nate proprio dalla specializzazione delle piccole imprese . Motor Valley, il packaging emiliano, il biomedicale di Mirandola e molti distretti industriali dimostrano che un’impresa può rimanere relativamente piccola e accedere comunque a capacità enormemente superiori alle proprie dimensioni.

La parola chiave per riuscire a mantenere il valore di questa struttura nella nuova realtà globalizzata e digitalizzata è riuscire a far evolvere tale struttura verso ‘ecosistemi olonici’, superando la vecchia logica del distretto geografico: imprese autonome, specializzate e imprenditoriali che funzionano però come parti di un sistema più grande, condividendo ricerca, tecnologie, competenze, infrastrutture, formazione, dati, mercati e servizi. Il problema italiano non è avere troppe PMI, ma avere troppe PMI isolate. La leva consiste nel dare alle piccole imprese capacità di scala senza obbligarle necessariamente ad aumentare significativamente le loro dimensioni. Reti, piattaforme, competence center, servizi condivisi, filiere digitali e aggregazioni possono consentire a un’impresa di cinquanta persone di accedere a capacità da grande impresa.

4. Il problema dell’Italia è la produttività

Vero. Ma continuiamo a guardare soprattutto l’efficienza. La produttività del lavoro è il rapporto tra ciò che produciamo e le ore necessarie per produrlo. E i dati più recenti non lasciano molto spazio alle interpretazioni: secondo le prime stime dell’Organizzazione per la sicurezza e la cooperazione in Europa (Ocse), nel 2025 il Pil per ora lavorata in Italia è rimasto sostanzialmente fermo o è diminuito, mentre nell’Unione europea è cresciuto mediamente dell’1,4%. Non è un incidente contingente, è la continuazione di un problema che dura da decenni. Nel 2024 la produttività italiana era già diminuita dell’1,4% sempre secondo Ocse; l’Istat, invece, utilizzando il valore aggiunto per ora lavorata nei settori di mercato, registra una contrazione dell’1,9%. E nel lunghissimo periodo la distanza accumulata rispetto ai principali concorrenti europei è enorme.

Ma il punto decisivo è capire che cosa c’è dentro quella frazione. Quando parliamo di produttività tendiamo quasi automaticamente a guardare il denominatore: ore lavorate, costi, efficienza, automazione, persone necessarie per produrre una determinata quantità di beni. Come fare la stessa cosa più velocemente e con meno risorse. È necessario, ma non basta. Il vero problema italiano è anche, e forse soprattutto, il numeratore: il valore che riusciamo a generare in ogni ora di lavoro. Possiamo rendere una fabbrica molto più efficiente, ma se continuiamo a produrre beni e servizi relativamente poco differenziati, con poco software, pochi servizi, scarso controllo del cliente finale e una posizione debole nelle parti più remunerative della catena del valore, avremo migliorato l’efficienza senza aver cambiato abbastanza il valore prodotto. La produttività non cresce soltanto facendo le stesse cose con meno lavoro. Cresce anche facendo cose che valgono di più: prodotti più sofisticati, servizi avanzati, software, dati, brand, progettazione, assistenza, proprietà intellettuale, nuovi modelli di business e maggiore controllo della relazione con il cliente. È qui che la discussione italiana sulla produttività deve cambiare prospettiva. Non soltanto ridurre il denominatore. Aumentare il numeratore. Non soltanto produrre meglio: produrre più valore.

5. Se eliminassimo l’evasione, avremmo risolto il problema della crescita

No. Avremmo soprattutto un Paese più equo (ma non più Pil). L’evasione è un problema enorme e va combattuta. Ma occorre evitare un equivoco economico. Il valore prodotto dall’economia sommersa viene già stimato dall’Istat ed è già incluso nel Pil: nel 2023 l’economia non osservata valeva circa 217 miliardi, il 10,2% del prodotto nazionale. Far emergere un’attività dal nero non significa quindi aggiungere automaticamente quello stesso valore al Pil: significa soprattutto trasformare reddito nascosto in reddito dichiarato e imponibile. E non possiamo neppure immaginare che tutto il gettito recuperato possa semplicemente aggiungersi alla pressione fiscale esistente.

Nel 2024 entrate fiscali e contributive italiane erano già pari al 42,8% del Pil, contro una media Ocse del 34,1%: il quarto valore più alto fra i 38 Paesi dell’organizzazione. La vera ragione per combattere l’evasione è quindi anche un’altra: equità. Se tutti pagassero ciò che devono, potremmo distribuire diversamente il carico tra lavoro dipendente, imprese, autonomi e contribuenti, riducendolo dove oggi è eccessivo. Recuperare evasione dovrebbe servire soprattutto a pagare tutti meno e più equamente, non a immaginare uno Stato che incassa indefinitamente di più.

6. Per aumentare la produttività occorre investire in automazione e tecnologia

È un modo vecchio di pensare che ci ha impedito di crescere. Industria 4.0 ci ha abituati a pensare al digitale come strumento per automatizzare: stesso prodotto, meno ore; stesso processo, meno costi, più qualità e meno tempi. È utile, ma non è lì che si trova la maggiore opportunità. Digitale e intelligenza artificiale devono servire soprattutto ad aumentare il numeratore della produttività: il valore della nostra offerta. Incorporare software nei prodotti, trasformare macchine in servizi, utilizzare dati per manutenzione predittiva e personalizzazione, costruire piattaforme, offrire servizi digitali ricorrenti, sviluppare nuovi modelli di business.

Una macchina venduta una volta produce un margine. Una macchina con software, dati, assistenza remota, aggiornamenti e servizi può produrre una relazione economica per dieci anni. La domanda decisiva per l’Intelligenza Artificiale (AI) italiana non dovrebbe quindi essere soltanto ‘quante persone possiamo risparmiare?’, ma ‘che cosa possiamo vendere domani che ieri non eravamo in grado di offrire?’. Usare l’AI soltanto per tagliare costi significa utilizzare la tecnologia del futuro per difendere il modello di business del passato.

7. Siamo sottopagati

Sì, rispetto ai tedeschi e ad altri Paesi, ma non rispetto al valore che produciamo. Nel 2025 la retribuzione media annua calcolata dall’Ocse è nell’ordine dei 34.700 euro in Italia, contro circa 54.800 in Germania e 44.300 in Francia. È un divario enorme. Ma anche il valore generato dai nostri posti di lavoro è molto più basso. Nel lungo periodo un salario non può essere separato dal valore aggiunto generato dal posto di lavoro che lo paga. Se un’attività produce poco valore, lo spazio disponibile per dividerlo tra salari, profitti, investimenti e imposte sarà inevitabilmente minore.

Questo spiega un apparente paradosso: rapportati al nostro livello di reddito e di Pil pro capite, i salari italiani sono in proporzione molto simili a quelli di Germania o Francia. Il problema fondamentale non è soltanto come distribuiamo il valore, ma quanto valore abbiamo da distribuire. La leva salariale più potente è quindi creare più posti ad alto valore aggiunto. Se vogliamo salari tedeschi, dobbiamo aumentare il valore di ciò che produciamo in modo di generare lo stesso valore tedesco per occupato. Altrimenti discuteremo per altri vent’anni di come dividere meglio una torta che non cresce.

8. Per ridurre la povertà basta aumentare i salari

No: bisogna aumentare anche il lavoro. La povertà italiana non è soltanto un problema di quanto viene pagato chi lavora. È anche, e in molti casi soprattutto, un problema di quanto poco si lavora all’interno di molte famiglie. I dati più recenti lo mostrano con particolare chiarezza. Nel 2025 circa 3,9 milioni di italiani vivevano in famiglie a bassa intensità di lavoro, cioè nuclei nei quali i componenti in età lavorativa avevano lavorato meno di un quinto del tempo potenzialmente disponibile. La buona notizia è che la loro quota è scesa dal 9,2% del 2024 all’8,2% del 2025. E Istat collega esplicitamente questo miglioramento alla crescita dell’occupazione. È un dato fondamentale perché ci dice che, quando aumenta il numero delle persone che lavorano, non cresce soltanto il Pil: cambia direttamente la condizione economica delle famiglie.

Naturalmente esiste anche la povertà di chi lavora. Nel 2025 il 10,2% degli occupati tra 18 e 64 anni era a rischio di povertà lavorativa. Ma anche qui bisogna leggere bene il dato. La probabilità di essere poveri dipende moltissimo non soltanto dalla retribuzione individuale, ma dalla composizione della famiglia e dal numero di persone che portano a casa un reddito. Nei nuclei con un solo percettore di reddito il rischio di povertà lavorativa raggiunge il 20,4%; in quelli con tre o più percettori scende al 5,7%. Quattro volte meno. È difficile trovare un numero che spieghi meglio la questione. Il salario conta, ma conta enormemente anche quante persone lavorano dentro una famiglia.

Per questo la politica contro la povertà non può essere soltanto redistributiva. Deve essere anche una politica del lavoro: più partecipazione femminile, più giovani occupati, più persone che passano dall’inattività all’occupazione, più possibilità di lavorare nei territori nei quali oggi il lavoro manca. La crescita dell’occupazione degli ultimi anni ci offre già una piccola dimostrazione: nel 2025 la quota di popolazione a rischio di povertà o esclusione sociale è scesa al 22,6%, dal 23,1% dell’anno precedente, e Istat attribuisce parte del miglioramento proprio alla riduzione della bassa intensità lavorativa. La leva, dunque, è doppia: far guadagnare di più chi lavora e far lavorare più persone. Se facciamo soltanto la prima cosa, lasciamo inutilizzata una parte enorme della nostra miniera di valore

9. Il salario minimo ridurrebbe la povertà

Sì, ma molto meno di quanto si pensa. È uno degli equivoci più frequenti nel dibattito economico: confondere basso salario individuale e povertà familiare. Sono due fenomeni collegati, ma non sono la stessa cosa. Il dato Istat del 2025 è quasi sorprendente: tra gli occupati a basso reddito, soltanto il 36,6% è a rischio di povertà lavorativa. Significa che quasi due lavoratori a basso reddito su tre non sono poveri secondo l’indicatore familiare. Come è possibile?

Perché la povertà non dipende soltanto dalla paga oraria di una persona, ma dal reddito complessivo e dalla composizione della famiglia. Un giovane che guadagna poco ma vive con due genitori occupati può essere un lavoratore a basso salario senza appartenere a una famiglia povera. Al contrario, una persona con una retribuzione non particolarmente bassa può trovarsi in difficoltà se con quel reddito deve mantenere da sola una famiglia numerosa. Lo stesso fenomeno emerge osservando le donne. Istat rileva che, nonostante abbiano una probabilità maggiore di avere un lavoro a basso reddito, nel 2025 presentavano un rischio di povertà lavorativa dell’8,2%, contro l’11,7% degli uomini. Una delle spiegazioni indicate dall’Istituto è proprio il fatto che frequentemente le donne sono seconde percettrici di reddito all’interno della famiglia. Questo non significa affatto che i bassi salari non siano un problema. Lo sono. Un salario minimo può alzare il pavimento delle retribuzioni, proteggere i lavoratori con minore potere contrattuale e comprimere la parte più bassa della distribuzione salariale. Ma ridurre i bassi salari e ridurre la povertà non sono la stessa politica.

Se aumentiamo la paga di un lavoratore a basso reddito che appartiene a una famiglia non povera, abbiamo migliorato (giustamente) la sua retribuzione, ma non abbiamo ridotto statisticamente la povertà. Se invece una famiglia povera non ha un numero sufficiente di componenti occupati, aumentare il salario minimo può non raggiungerla affatto.. I dati del 2025 ci dicono contemporaneamente che quasi due terzi dei lavoratori a basso reddito non sono a rischio di povertà lavorativa e che quasi 3,9 milioni di persone vivono ancora in famiglie a bassa intensità di lavoro. Sono due numeri che dovrebbero cambiare il modo in cui discutiamo il problema. C’è poi un’altra questione che non possiamo separare dal resto di questo ragionamento: chi paga l’aumento dei salari?

Nel lungo periodo salari più elevati diventano economicamente sostenibili soprattutto quando cresce il valore generato dal lavoro. Se imponiamo una retribuzione superiore al valore che determinate attività riescono a produrre, l’aggiustamento può avvenire attraverso margini più bassi, prezzi più alti, meno ore lavorate, minore occupazione o maggiore irregolarità. Quanto pesi ciascuno di questi effetti dipende naturalmente dal livello a cui viene fissato il minimo, dai settori, dai territori e dalle condizioni del mercato del lavoro. E questo ci riporta al filo rosso di tutto il ragionamento: il numeratore. L’obiettivo non dovrebbe essere scegliere tra salari più alti e maggiore occupazione. Dovrebbe essere creare le condizioni economiche perché possiamo avere entrambe le cose: imprese capaci di generare più valore, lavori a maggiore produttività, salari più elevati e molte più persone occupate. Il salario minimo può quindi essere uno strumento per intervenire sui salari troppo bassi. Ma non può sostituire una politica contro la povertà, perché la povertà dipende anche, e fortemente, dalla quantità di lavoro disponibile all’interno della famiglia. La formula da ricordare è semplice: per ridurre la povertà servono salari migliori, ma servono soprattutto più persone al lavoro e lavori capaci di generare più valore.

Possedere non vuol dire valorizzare

In conclusione, non dobbiamo rinnegare turismo, manifattura, PMI o tecnologia. Dobbiamo smettere di celebrarli come se il semplice fatto di possederli producesse automaticamente ricchezza. Possedere una risorsa non significa saperne estrarre valore. Abbiamo turisti, ma la Spagna ne ricava più del doppio. Abbiamo una grande manifattura, ma siamo molto più indietro nei servizi. Abbiamo milioni di PMI, ma troppe non accedono alle capacità degli ecosistemi migliori. Abbiamo investito in tecnologia, ma troppo spesso per risparmiare lavoro invece che per creare nuove offerte. Abbiamo persone che lavorano molte ore, ma ogni ora genera meno valore. Abbiamo salari bassi perché abbiamo anche troppi posti di lavoro a basso valore. Le bugie che ci raccontiamo non nascondono soltanto i problemi. Nascondono le nostre maggiori miniere di crescita. La ripresa italiana non comincerà quando troveremo l’ennesimo incentivo. Comincerà quando smetteremo di chiederci soltanto come produrre di più con ciò che abbiamo e inizieremo a chiederci come ricavare molto più valore da ciò che sappiamo già fare. Perché il contrario del declino non è l’ottimismo. È la capacità di vedere il valore che abbiamo davanti e che ancora non sappiamo catturare.

L’articolo L’economia italiana vista al contrario proviene da Parole di Management.

Inner You: il cambiamento come responsabilità individuale

Non può esserci impact culture senza l’ingaggio reale delle persone. “Nessun cambiamento culturale può essere sostenibile senza un’assunzione di responsabilità personale. Solo i team che perseguono il proprio scopo, i propri valori e la propria cultura con piena convinzione sono quelli che riescono davvero a vincere”, commentano Kobe Verdonck e Bruce Fecheyr – Lippens, rispettivamente CEO e CHRO di SD Work, nonché autori di Join the Club.

Nel raccontare il progetto di crescita dell’azienda, che da provider di servizi payroll belga è diventata un player europeo nei servizi HR, gli autori illustrano il framework operativo che ha contribuito alla definizione dell’impact culture che ha reso questa crescita possibile.  Il framework si articola in sei ingredienti fondamentali (Team, Critical Friend, Airport Model, Trust, Full Potential e Inner You) che traducono la crescita in un modello concreto di comportamento organizzativo.

Il sesto, e ultimo, capitolo del libro, Inner You, è un invito al cambiamento individuale. Attuare una trasformazione organizzativa chiede alle persone una presa di posizione rispetto a se stessi e al proprio modo di agire all’interno del sistema.  Abitudini, comfort e inerzia sono dei ‘falsi amici’ che rischiano di rallentare non solo la crescita individuale, ma anche quella collettiva. Quando l’individuo si ferma, si ferma anche il sistema intorno a lui. Team, organizzazioni e relazioni tendono a replicare lo stesso livello di energia e iniziativa. L’inerzia individuale diventa rapidamente inerzia collettiva.

I ruoli che bloccano il cambiamento

Uno dei nuclei teorici del capitolo è il modello del Drama Triangle di Stephen B. Karpman, utilizzato come chiave interpretativa delle dinamiche relazionali nelle organizzazioni. Il modello identifica tre ruoli ricorrenti nei contesti di conflitto: la vittima, ovvero la persona che si percepisce senza controllo sugli eventi, che vive la realtà come qualcosa che ‘accade’, con una forte delega esterna della responsabilità. Il salvatore, invece, è la figura che interviene per risolvere i problemi al posto degli altri. L’azione è continua, ma spesso produce dipendenza e non autonomia. Il persecutore, invece, è la figura che esercita controllo attraverso critica e giudizio. Mantiene il focus sulla colpa più che sulla soluzione. I tre ruoli non sono statici: si alternano e si alimentano reciprocamente, generando cicli relazionali che rallentano il cambiamento.

Il superamento del Drama Triangle diventa una conditio sine qua non del cambiamento: spostarsi dalla logica del ruolo alla logica della responsabilità personale. Ed è proprio sul concetto di ownership che i due manager hanno voluto fondare il modello culturale SD Worx. Il cambiamento non avviene cambiando gli altri, ma interrompendo il proprio schema di risposta automatico.

Il ritmo della crescita: l’1% al giorno

All’interno di questa prospettiva si inserisce una seconda direttrice, il filo conduttore che ha attraversato tutti i sei capitoli di Join the Club, ovvero il principio del diventare, ogni giorno, l’1% migliori. La traduzione operativa di questa idea è di impegnarsi in piccoli miglioramenti quotidiani, con azioni semplici e ripetibili, e prestare attenzione alla sostenibilità del cambiamento. Proprio come una qualsiasi forma di allenamento, con fasi di spinta e fasi di recupero.

Il capitolo si chiude con un ammonimento: il cambiamento non può essere imposto dall’esterno. La trasformazione culturale dell’organizzazione dipende dalla capacità dei singoli di attivare un cambiamento dall’interno che renda possibile quello collettivo.

“Nessuno può consegnarti questo cambiamento già pronto. Devi compiere tu stesso questo passaggio mentale. E quando lo fai, il cambiamento si diffonde alle persone che ami, a quelle con cui lavori e, più in generale, al mondo che ti circonda. Non si tratta di seguire o replicare il percorso di qualcun altro, ma di costruire il proprio cammino personale” è l’auspicio e l’invito degli autori in chiusura del libro.

In conclusione, Join the Club non è il ‘solito’ manuale per manager, ma è il racconto di un’organizzazione in cammino e l’esempio di come si costruisce una cultura che non si cristallizza e che interpreta il cambiamento come una pratica quotidiana, imperfetta e continua.

L’articolo Inner You: il cambiamento come responsabilità individuale proviene da Parole di Management.

Pelliconi, innovare tra core business e nuove frontiere

Puntare sull’innovazione dimenticando il core business oppure continuare a sviluppare il mercato conosciuto rimandando i cambiamenti disruptive? È stato uno dei quesiti posti durante la quarta edizione di Alpha Innovation Live, la conferenza annuale organizzata dal NOI Techpark di Bolzano. La parte conclusiva dell’incontro è stata introdotta da una terza survey che ha esplorato da quanto tempo l’attuale core business rappresenti il principale motore del successo aziendale, e per quanto tempo ancora l’azienda potrà restare competitiva facendo affidamento solo su miglioramenti incrementali del proprio core business.

In media, i partecipanti hanno indicato che il core business guida il successo aziendale da 18,1 anni, mentre il margine di competitività legato ai soli miglioramenti incrementali si ferma, in media, a 10,9 anni residui. Il dato più significativo riguarda proprio questo scarto: il 67% dei partecipanti attribuisce al proprio core business un’età superiore al tempo di competitività ancora percepito come disponibile, con una differenza mediana di 6,9 anni, segno che si sta riducendo la fiducia in un lungo orizzonte di competitività basato solo sul miglioramento incrementale.

Sul tema dell’equilibrio tra core business e innovazione, Claudia Berti, Chief Innovation Officer di Pelliconi (leader mondiale nella produzione di tappi), ha ricordato come l’azienda produca il “tappo corona” (quello tipico delle bottiglie di vetro) dal 1939, quando erano disponibili grandi quantità di latta. Da allora, una parte dell’innovazione è dedicata alla protezione dei prodotti rispetto alla concorrenza per mantenere il posizionamento di mercato; ma a questa strategia si affianca l’attenzione per la sostenibilità e la capacità di essere vicini al cliente. Proprio in quest’ottica, ha spiegato la manager, l’azienda ha iniziato a ragionare anche su soluzioni phygital (per esempio il QrCode sui tappi).

Sul fronte dell’organizzazione, Berti ha spiegato che per avere le competenze necessarie non si può prescindere dal lavorare con l’esterno. E restando sui modelli organizzativi, in Pelliconi la funzione dedicata all’innovazione è molto vicina al core business, ma l’azienda si sta interrogando se questo sia davvero lo spazio giusto, affinché l’innovazione possa essere libera di crescere.

L’articolo Pelliconi, innovare tra core business e nuove frontiere proviene da Parole di Management.

Salari, ci servono 4.200 euro per tornare ai livelli del… 2021

Il potere d’acquisto dei lavoratori non è ancora tornato ai livelli pre-inflazione. A svelarlo è l’edizione 2026 del report “Dati Cumulativi di 1700 Società Italiane”, elaborato da Mediobanca – Area Studi sui dati 2016-2025, secondo il quale il costo del lavoro pro-capite nel 2025 avrebbe dovuto crescere di circa 4.200 euro per dipendente per riportare il potere d’acquisto al livello del 2021: un adeguamento che avrebbe assorbito il 37% del valore generato in media nel periodo 2021-25.

Tra il 2016 e il 2025 la produttività del lavoro delle 1.700 società analizzate è cresciuta del 22,6%, contro un aumento del costo del lavoro pro-capite del 18,8%. Sulla carta, un differenziale favorevole alle imprese. Ma il dato aggregato nasconde storie molto diverse.

Nelle imprese industriali, nella Manifattura fuori dal IV Capitalismo e nelle società a controllo estero, la produttività ha corso più veloce dei salari. Nelle imprese pubbliche e nelle imprese di medie e medio-grandi dimensioni, invece, è successo il contrario: il costo del lavoro è cresciuto più della produttività. Il caso più critico è il Terziario, dove la produttività è rimasta sostanzialmente ferma (-0,4%) mentre il costo del lavoro è salito del 10,2%.

Tenendo conto dei prezzi, il costo del lavoro reale delle 1.700 imprese della ricerca ha perso il 2,2% nel decennio. Quasi tutta questa perdita si concentra nel biennio inflazionistico 2022-23. Se si prende come riferimento il 2021, l’anno prima dello choc dei prezzi, la perdita di potere d’acquisto sale al 5,9%.

Un recupero parziale del potere d’acquisto

Da allora qualcosa si è mosso: rispetto al 2022, il livello reale del 2025 risulta sostanzialmente invariato, con un recupero del 2,4% sul 2023 e dello 0,5% sul 2024. Il quadro, quindi, è di un recupero parziale: la compressione più acuta è stata in buona parte riassorbita, ma l’erosione prodotta dall’impennata dei prezzi tra il 2021 e il 2022 resta solo in parte compensata.

Come anticipato, la simulazione di Mediobanca ha fissato a 4.200 euro per dipendente l’adeguamento per riportare il potere d’acquisto al livello del 2021. Il conguaglio, però, non peserebbe allo stesso modo ovunque. Nella Manifattura basterebbe il 25,3% del valore generato; nelle imprese a controllo estero, dove i livelli retributivi sono già più alti, servirebbe oltre il 60%; il Terziario è il solo aggregato in cui il valore generato non basterebbe a coprire l’adeguamento.

Un caso a parte sono le medie imprese, tipicamente a controllo familiare: qui servirebbero circa 3.300 euro per dipendente. Mediobanca ha osservato che in queste realtà l’attenzione ai lavoratori si esprime spesso anche in forme non strettamente retributive, come una maggiore stabilità occupazionale nelle fasi economiche più difficili.

Il messaggio che arriva da questi numeri riguarda chi, ogni giorno, decide come distribuire il valore che l’azienda produce: quanto va agli investimenti, quanto ai margini, quanto alle persone. La simulazione di Mediobanca ha dimostrato che, per la maggior parte dei settori, un riallineamento del potere d’acquisto sarebbe stato sostenibile senza intaccare la redditività. Resta da capire quante imprese, nei prossimi rinnovi contrattuali e nelle prossime politiche retributive, sceglieranno di percorrere quella strada.

L’articolo Salari, ci servono 4.200 euro per tornare ai livelli del… 2021 proviene da Parole di Management.

Dati Mediobanca: le aziende tengono, ma non ripartono

C’è luce in fondo al tunnel, ma è ancora fievole. E il lavoro da fare è molto. È questo il quadro che emerge rispetto al fatturato delle grandi imprese italiane dall’edizione 2026 di “Dati Cumulativi di 1700 Società Italiane”, (dati 2016-2025) pubblicato dall’Area Studi di Mediobanca che ogni anno fotografa i bilanci delle aziende, industriali e terziarie, quasi tutte con oltre 500 dipendenti. L’evidenza è che il fatturato è tornato in territorio positivo, ma di poco: nel 2025 è cresciuto dello 0,5%, dopo due anni difficili (-6,2% nel 2023 e -3% nel 2024). Il numero, da solo, dice poco. Il modo in cui è stato raggiunto dice molto di più.

A pesare sono state le vendite estere, salite del 3,3%. Il mercato interno invece è arretrato dell’1%: è la conferma di una tendenza che dura da tempo, secondo la quale le imprese italiane più solide crescono fuori dai confini nazionali, mentre in casa la domanda resta debole. “Il 2025 rappresenta più un segnale di tenuta che una vera e propria ripartenza”, è la sintesi dell’analisi di Mediobanca. Dunque non un rimbalzo, ma un assestamento dopo anni di scosse, come il crollo del 2020, i rimbalzi eccezionali (e gonfiati dall’inflazione) del 2021 e del 2022, il rallentamento successivo.

Cresce il fatturato, ma fa i conti con l’inflazione

Guardando ai 10 anni analizzati (2016-2025), il fatturato nominale delle 1.700 società è cresciuto del 39,6%. Un numero che sembra solido, ma va confrontato con l’inflazione cumulata nello stesso periodo (21,4%). Buona parte della crescita, insomma, è stata assorbita dai prezzi.

A trainare il decennio sono soprattutto il Made in Italy (+55,3%) e il IV Capitalismo, le medie e medio-grandi imprese manifatturiere a controllo familiare italiano (+50,4%). Le vendite sui mercati esteri sono cresciute più di quelle interne (+45,6% contro +36,4%), ma il divario tra settori è ampio: l’Automotive ha perso l’8,4% di fatturato in 10 anni, con il mercato interno che è crollato del 18,5%, mentre la cantieristica navale è volata a +115,8% e il ferroviario a +86,8%.

Sul fronte della marginalità, il quadro è più incoraggiante. L’EBIT margin delle 1.700 imprese si è assestato al 6,7% nel 2025, lo stesso livello del 2024 e appena sotto il 6,9% del 2023. Il dato più interessante è il confronto con il passato: negli ultimi tre anni la redditività media è stata del 6,8%, ben oltre il 5,6% registrato nei sette anni precedenti.

Non tutti i comparti, però, condividono lo stesso trend. Le imprese pubbliche sono risalite al 9,3%, sopra la loro media storica. Le manifatturiere a controllo estero hanno toccato l’8,1%, il massimo della serie storica. Il Made in Italy è arrivato al 7,5%, anch’esso un record decennale. Il terziario, che a inizio decennio esprimeva i margini più alti, ha chiuso il 2025 al 6,3%, sotto sia i livelli pre-pandemia sia la propria media del periodo.

Il sistema industriale ha smesso di arretrare

Rispetto agli investimenti materiali netti, in rapporto al fatturato, sono saliti al 4,1% nel 2025, contro il 4% del 2024 e una media 2016-2023 del 3,2%. A trainare sono soprattutto le imprese pubbliche, che hanno raggiunto l’8,6%, ma anche le private mantengono livelli superiori ai valori storici. Guardando ai volumi assoluti, gli investimenti lordi a prezzi costanti hanno superato del 22,4% i livelli del 2019, passando da 29 a 35,5 miliardi di euro. È un segnale che va oltre la semplice tenuta: le imprese italiane, pur in un contesto di crescita fiacca, continuano a rafforzare la propria capacità produttiva.

Nel decennio i dipendenti delle 1.700 società sono cresciuti dell’11,8%, con una divaricazione netta tra imprese private (+16,3%) e pubbliche (-4,9%). Le performance migliori si osservano nel IV Capitalismo (+17%), nelle imprese a controllo estero (+20%) e nel Made in Italy (+15,7%).

Il quadro complessivo racconta un sistema industriale che non è tornato a correre, ma che ha smesso di arretrare. La domanda per il 2026 è se la tenuta diventerà la base per una ripresa più solida, o se resterà un punto di equilibrio precario in un’economia, quella italiana, cresciuta anch’essa dello 0,5% nel 2025.

L’articolo Dati Mediobanca: le aziende tengono, ma non ripartono proviene da Parole di Management.